
Incêndio, raio e explosão
Base da maioria das propostas empresariais. Protege os bens declarados contra esses eventos, até o limite contratado.
Disponível conforme proposta: limites, franquias e exclusões variam.
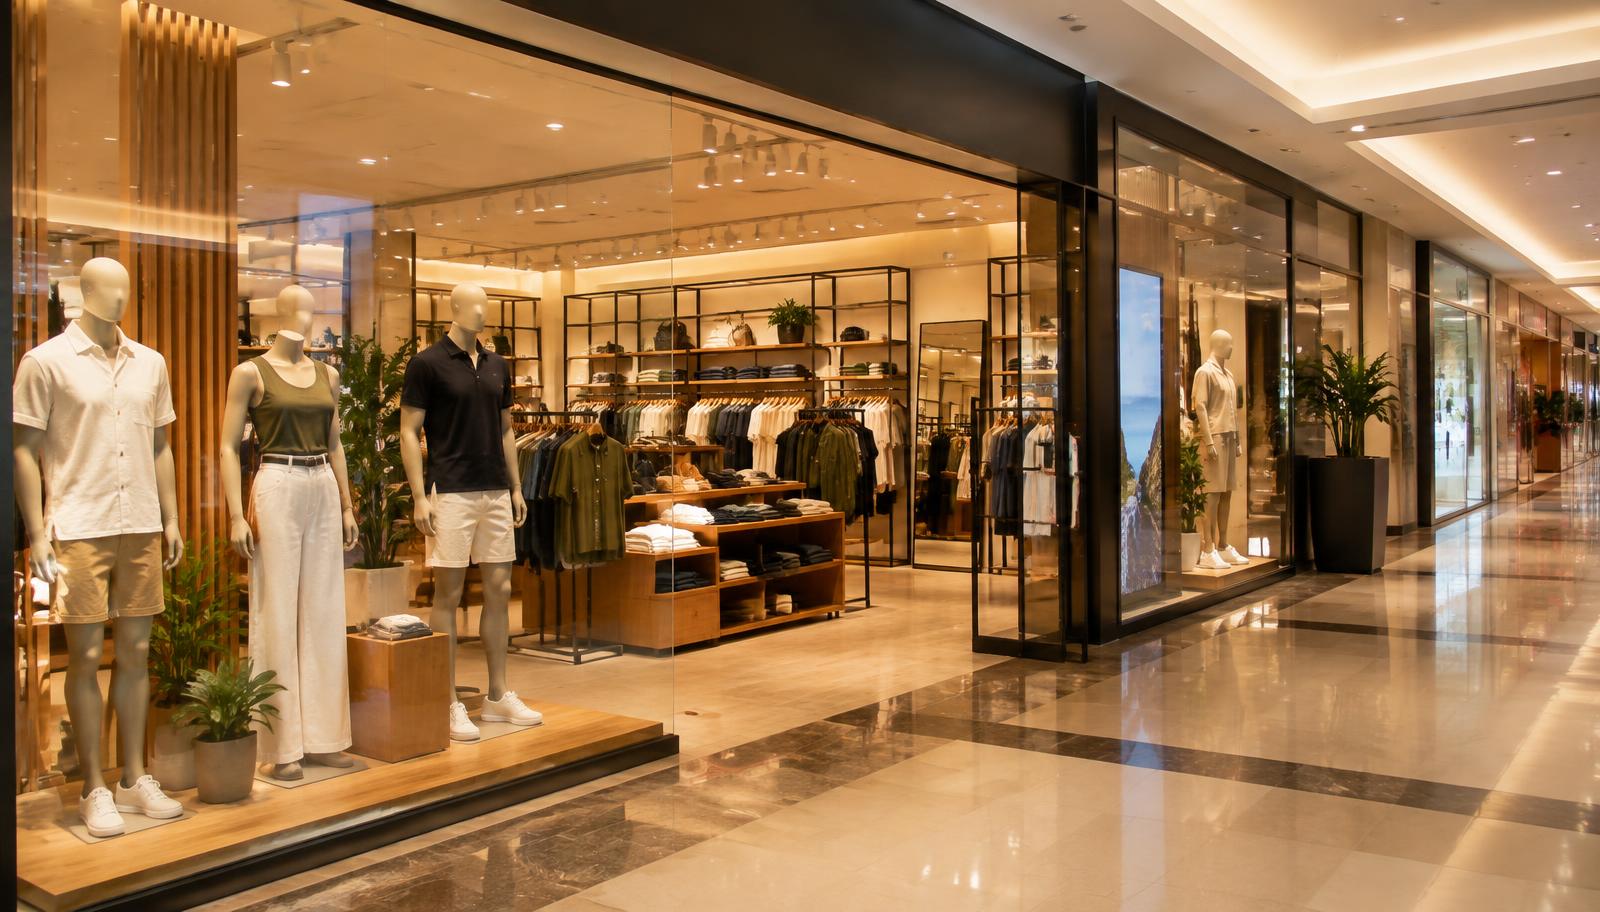
Uma loja em shopping reúne estoque, equipamentos, vitrine e circulação diária de clientes. Um incêndio, roubo ou outro evento coberto pode afetar tanto o patrimônio quanto o funcionamento do negócio. A Vivax ajuda você a comparar opções de seguro conforme a atividade da loja, os bens que deseja proteger e as condições exigidas no seu contrato com o shopping.
Na prática, a proteção costuma ser estruturada a partir de um seguro empresarial, com coberturas e limites escolhidos conforme a atividade, o tamanho e os bens da loja. O lojista define o que deseja proteger — estoque, equipamentos, benfeitorias, vitrines, responsabilidade perante clientes e a continuidade do negócio.
Esse seguro é diferente do seguro contratado pelo condomínio ou pela administração do shopping. A apólice do empreendimento não deve ser tomada como proteção automática do estoque e dos bens de cada loja; é preciso verificar o que ela prevê e contratar a proteção do lojista separadamente.
O seguro fiança garante ao dono do imóvel o pagamento do aluguel e encargos da loja. O seguro empresarial protege o patrimônio e a operação do lojista. Para alugar o ponto, veja o seguro fiança comercial.
Estas coberturas podem compor a proposta, mas não formam um pacote automático. Disponibilidade, limites, franquias, exclusões e definição dos bens variam entre seguradoras e propostas.
Base da maioria das propostas empresariais. Protege os bens declarados contra esses eventos, até o limite contratado.
Disponível conforme proposta: limites, franquias e exclusões variam.
Estoque, mobiliário, instalações e melhorias feitas pelo lojista no ponto, conforme o interesse segurado de cada item.
Disponível conforme proposta: limites, franquias e exclusões variam.
Subtração com violência ou com vestígios de arrombamento. O furto simples, sem vestígios, normalmente não está incluído.
Disponível conforme proposta: limites, franquias e exclusões variam.
Danos causados por oscilação de energia, curto-circuito ou raio a instalações e equipamentos.
Disponível conforme proposta: limites, franquias e exclusões variam.
Quebra acidental de vitrines, portas de vidro, espelhos e letreiros, quando incluída na proposta.
Disponível conforme proposta: limites, franquias e exclusões variam.
Danos materiais ou corporais causados a clientes e terceiros em razão da operação da loja.
Disponível conforme proposta: limites, franquias e exclusões variam.
Reposição de perdas enquanto a loja fica parada por causa de um evento coberto — não por qualquer queda de vendas.
Disponível conforme proposta: limites, franquias e exclusões variam.
Danos por vendaval, granizo ou vazamentos, quando disponíveis na proposta e no tipo de imóvel.
Disponível conforme proposta: limites, franquias e exclusões variam.
Computadores, sistemas de caixa, terminais e equipamentos de uso na loja.
Disponível conforme proposta: limites, franquias e exclusões variam.
Dinheiro no caixa ou no transporte até o banco, apenas com contratação específica e limites próprios.
Disponível conforme proposta: limites, franquias e exclusões variam.
Selecione uma ou mais opções. Sua escolha é incluída no pedido de cotação.
Um curto-circuito no depósito provoca incêndio e atinge mercadorias e o forro da loja.
O que conferir na proposta: Incêndio, com valores declarados para mercadorias e benfeitorias; lucro bruto se houver paralisação.
Uma variação de energia queima o sistema de caixa e o ar-condicionado.
O que conferir na proposta: Danos elétricos e equipamentos eletrônicos, com seus limites e franquias.
Após um incêndio, a loja fica semanas fechada para reforma.
O que conferir na proposta: Lucro bruto ou despesas fixas, vinculados a um dano material coberto.
Uma prateleira cai e fere um cliente dentro da loja.
O que conferir na proposta: Responsabilidade civil da operação, dentro do limite contratado.
Um carrinho de carga quebra o vidro da vitrine.
O que conferir na proposta: Cobertura de vidros e, se houver dano a terceiros, responsabilidade civil.
Simples queda nas vendas ou fechamento do shopping por outros motivos não significa, por si só, cobertura de lucros cessantes. Exemplos ilustrativos: a indenização depende da apólice e da análise da seguradora.
Depende do contrato de locação, do regulamento interno e do manual do lojista de cada empreendimento. As exigências podem incluir coberturas específicas, limites mínimos, beneficiários ou prazos de apresentação da apólice — e não são iguais em todos os shoppings.
Envie esses documentos para que a Vivax confira o que é pedido antes de montar a proposta. Veja também seguro exigido por shopping center.
Não existe preço padrão: o valor só é conhecido após a análise da seguradora.
Três etapas rápidas. Use “Ainda não sei” quando precisar.
Uma descrição errada da atividade pode comprometer a análise de um sinistro.
Valores abaixo do real podem reduzir a indenização; acima, encarecem o seguro.
Conferimos coberturas, limites e beneficiários pedidos no contrato ou manual.
Quiosques têm estrutura menor, circulação aberta e valores diferentes de uma loja, o que muda a análise de roubo, vidros e responsabilidade civil. Veja a página de seguro para quiosque de shopping.
Não há uma regra única. Muitos contratos de locação, regulamentos e manuais do lojista exigem apólice com coberturas e limites mínimos, mas as exigências variam entre empreendimentos. Confira os documentos do seu shopping.
Não se deve presumir isso. O seguro do condomínio ou do empreendimento protege, em geral, as áreas e bens do próprio shopping. Estoque, equipamentos e benfeitorias do lojista costumam depender de apólice contratada pelo próprio lojista.
Pode incluir incêndio, roubo e furto qualificado, danos elétricos, vidros e vitrines, responsabilidade civil, lucro bruto ou despesas fixas, vendaval, danos por água, equipamentos e valores. Só está coberto o que constar na apólice contratada.
Roubo e furto qualificado podem ser contratados. Furto simples, sem vestígios, e diferenças de inventário normalmente não estão incluídos. Algumas seguradoras podem exigir alarmes ou outras proteções.
Pode cobrir, se a cobertura de vidros/anúncios luminosos for contratada, com limite e franquia próprios.
Sim, quando a cobertura de danos elétricos é contratada. Desgaste natural e falhas de manutenção costumam ser excluídos.
Não automaticamente. A cobertura de lucro bruto ou despesas fixas costuma depender de um dano material coberto que cause a paralisação. Fechamento do shopping por outros motivos ou simples queda de vendas não geram, por si só, indenização.
Pode cobrir, se houver responsabilidade civil contratada e a loja for responsável pelo dano, dentro do limite da apólice.
Sim. O locatário pode segurar estoque, equipamentos, benfeitorias e sua responsabilidade civil. Coberturas do imóvel dependem do que o contrato de locação atribui a cada parte.
Não. O seguro fiança garante ao locador o pagamento do aluguel e encargos. O seguro empresarial protege o patrimônio e a operação da loja. São produtos diferentes e podem ser necessários ao mesmo tempo.
Não existe valor padrão. O preço depende de atividade, endereço, metragem, valor de estoque e equipamentos, limites, proteções do local, histórico de sinistros e coberturas escolhidas. Só a análise da seguradora define o custo.
Para começar: tipo de negócio, cidade, nome do shopping e valores aproximados. Se tiver, envie o contrato ou manual do lojista com as exigências de seguro. Dados adicionais são pedidos apenas se necessários.
Sim, é possível analisar várias lojas na mesma negociação, com valores e endereços de cada unidade. A viabilidade de apólice única depende da seguradora.
Sim. O quiosque tem estrutura e valores diferentes de uma loja, e a análise considera isso. Veja a página específica de seguro para quiosque de shopping.
Vivax Corretora · CNPJ 49.523.991/0001-86. Aceitação, coberturas e condições dependem da análise de cada seguradora.
