Propriedade circunvizinha e RC cruzada no seguro de obras
Conteúdo escrito ou revisado por Allison Santana, Diretor Comercial da Vivax Corretora de Seguros. Última revisão em 23/09/2026.
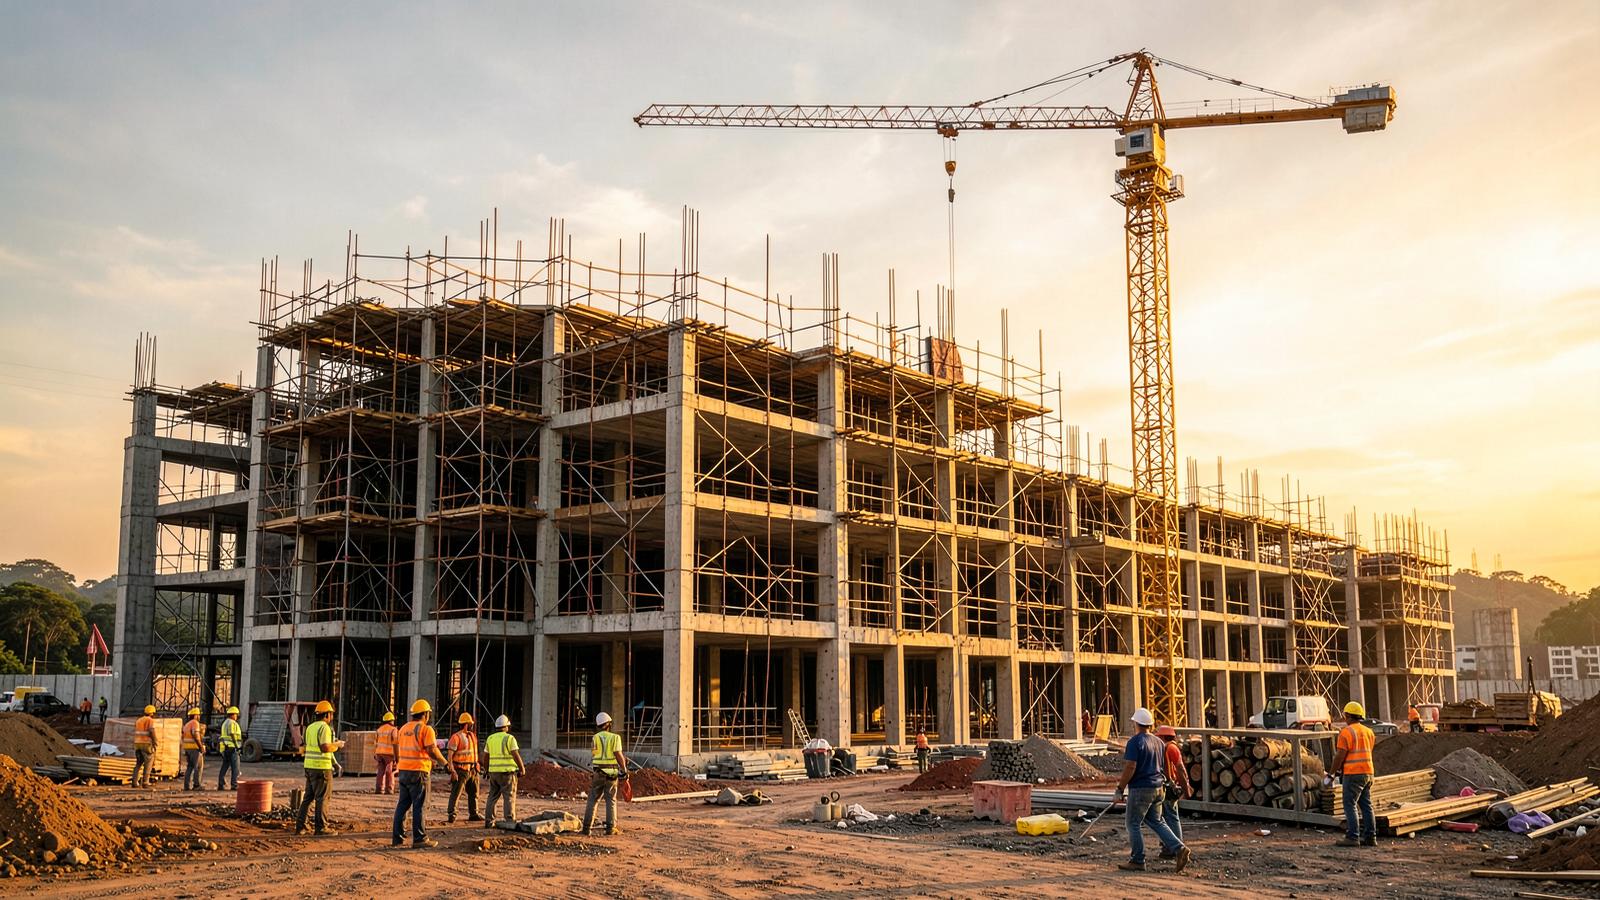
Em obra urbana, o risco raramente termina no alambrado do canteiro. Escavação, contenção, estaqueamento, demolição e movimentação de solo afetam o entorno — e é nessa fronteira que surgem duas coberturas frequentemente exigidas por contratantes, shoppings e condomínios: propriedade circunvizinha e responsabilidade civil cruzada.
Resposta rápida
A cobertura de propriedade circunvizinha ampara danos materiais causados pela obra a imóveis e bens vizinhos, como trincas, recalques e danos estruturais decorrentes de escavação, vibração ou rebaixamento de lençol freático, conforme as condições contratadas. Já a responsabilidade civil cruzada (cross liability) permite que empresas participantes da mesma obra — contratante, construtora, subempreiteiras — sejam tratadas como terceiros entre si, de modo que uma possa reclamar da outra dentro da mesma apólice. Ambas são normalmente coberturas adicionais do seguro de riscos de engenharia, com limites e franquias próprios.
Solicitar análise da obra e do entorno
Informe o tipo de obra e a vizinhança: a Vivax avalia os limites adequados de RC.
O que é propriedade circunvizinha
É a cobertura voltada aos bens de terceiros próximos ao canteiro. Ela costuma responder por danos materiais causados pela execução da obra a construções, estruturas e instalações vizinhas.
Situações típicas que motivam a contratação:
- Escavação profunda junto à divisa;
- Estaqueamento e cravação com vibração;
- Rebaixamento de lençol freático;
- Demolição de edificação contígua;
- Contenção de talude próximo a via pública;
- Movimentação de solo com risco de recalque.
O que é RC cruzada
A responsabilidade civil cruzada trata do relacionamento entre os próprios segurados da apólice. Em uma obra, é comum haver contratante, construtora principal e diversas subempreiteiras figurando como segurados. Sem a cláusula cruzada, o dano que uma causa à outra pode ser entendido como dano entre segurados, e não a terceiro — o que tende a afastar a cobertura.
Com a cláusula, cada segurado é tratado como se tivesse apólice própria, dentro do limite total contratado. Isso reduz discussões e acelera a regulação do sinistro.
Diferença entre as duas coberturas
| Cobertura | Quem é protegido | Evento típico |
|---|---|---|
| Propriedade circunvizinha | Terceiros vizinhos à obra | Trinca em prédio ao lado por escavação |
| RC cruzada | Segurados da mesma apólice, entre si | Subempreiteira danifica instalação da construtora |
| RC geral da obra | Terceiros em geral | Queda de material atinge pedestre ou veículo |
Elas não se substituem — atuam em frentes distintas e costumam ser contratadas em conjunto em obras urbanas.
Quando essas coberturas costumam ser exigidas
- Obras em shopping centers em operação;
- Reformas em edifícios ocupados;
- Retrofit em imóveis comerciais;
- Obras lindeiras a patrimônio histórico;
- Intervenções próximas a redes de metrô, túneis e viadutos;
- Canteiros em áreas de alta densidade urbana;
- Contratos com grandes incorporadoras e órgãos públicos.
Em obras dentro de shoppings, o administrador normalmente exige comprovação antes da liberação do canteiro. Esse cenário é detalhado em seguro de RC cruzada para obras em shopping.
Vistoria cautelar de vizinhança
A vistoria cautelar é o documento que fotografa e descreve o estado das edificações vizinhas antes do início da obra. Ela é decisiva por dois motivos:
- Delimita o que já existia e o que surgiu depois da obra;
- Costuma ser exigida pela seguradora como condição para a cobertura de propriedade circunvizinha.
Sem vistoria prévia, qualquer trinca antiga vira discussão, e a comprovação do nexo causal fica muito mais difícil.
Dimensionar os limites de RC da obra
A Vivax avalia entorno, método construtivo e exigências contratuais.
Como dimensionar os limites
Não existe fórmula única. O dimensionamento costuma considerar:
- Valor e porte das edificações vizinhas;
- Método construtivo e intensidade das vibrações;
- Profundidade de escavação e tipo de solo;
- Presença de estruturas sensíveis (hospitais, patrimônio histórico, redes enterradas);
- Exigência contratual do contratante;
- Circulação de pessoas no entorno;
- Histórico de ocorrências da construtora.
Limite baixo transforma a cobertura em algo simbólico; limite superdimensionado encarece sem necessidade. O equilíbrio vem da análise técnica do projeto.
Exclusões e pontos de atenção
- Danos preexistentes registrados na vistoria cautelar;
- Danos estéticos sem comprometimento estrutural, conforme condições;
- Recalques previsíveis e aceitos no projeto;
- Ausência de monitoramento quando exigido pela apólice;
- Descumprimento de normas técnicas e de plano de contenção;
- Danos morais, salvo cobertura específica;
- Multas e penalidades contratuais.
Documentos normalmente solicitados
- Projeto executivo e método construtivo;
- Laudo de sondagem do solo;
- Vistoria cautelar das edificações vizinhas;
- Plano de monitoramento (marcos, inclinômetros, piezômetros, quando aplicável);
- ART/RRT dos responsáveis técnicos;
- Relação de empresas participantes da obra;
- Exigências contratuais do contratante;
- Cronograma da obra.
Como acionar em caso de dano ao vizinho
- Interrompa ou ajuste a atividade que possa estar causando o dano;
- Comunique a seguradora imediatamente;
- Registre fotos, medições e data da constatação;
- Compare com a vistoria cautelar;
- Acompanhe a perícia e o laudo de nexo causal;
- Formalize o atendimento ao vizinho por escrito;
- Encaminhe orçamentos de reparo à regulação do sinistro.
Erros comuns
- Iniciar a obra sem vistoria cautelar;
- Contratar RC geral achando que ela cobre a vizinhança;
- Não incluir subempreiteiras como segurados quando o contrato exige;
- Esquecer a cláusula cruzada em obras com muitos participantes;
- Interromper o monitoramento exigido pela apólice;
- Negociar reparo direto com o vizinho antes de comunicar a seguradora.
Monitoramento durante a execução
Em obras com escavação profunda ou intervenção próxima a edificações sensíveis, o monitoramento não é apenas uma boa prática de engenharia: costuma ser condição contratual da apólice. Os instrumentos usuais incluem marcos superficiais e profundos, inclinômetros, piezômetros e medidores de recalque, definidos no plano de instrumentação do projeto.
O papel do monitoramento no seguro é duplo:
- Preventivo — permite ajustar o método construtivo antes que o dano ocorra;
- Probatório — documenta a evolução das medições e ajuda a demonstrar quando e por que o deslocamento aconteceu.
Sem leituras registradas, a discussão de nexo causal fica apoiada apenas em fotos e memória, o que dificulta a regulação.
Comunicação com a vizinhança
Obras urbanas geram reclamação mesmo quando tudo é feito corretamente. Um plano simples de comunicação reduz conflito e, indiretamente, sinistros:
- Informar previamente os vizinhos sobre etapas ruidosas ou com vibração;
- Disponibilizar um canal formal para registro de ocorrências;
- Responder por escrito, com data, a cada manifestação;
- Registrar visitas técnicas realizadas;
- Evitar acordos verbais de reparo antes do aviso à seguradora.
Esse histórico documental costuma ser solicitado pela seguradora quando surge uma reclamação de terceiro.
Contratos com shoppings e edifícios em operação
Administradoras de shopping e condomínios comerciais costumam exigir, antes da liberação do canteiro, comprovação de apólice com coberturas específicas, inclusão do administrador como beneficiário ou cossegurado, limites mínimos definidos por contrato e vigência que cubra todo o prazo da intervenção.
Essas exigências precisam ser lidas antes da cotação, e não depois — trocar de apólice às pressas para atender um anexo contratual costuma resultar em cobertura mal desenhada e custo maior.
Em resumo
Propriedade circunvizinha protege quem está do lado de fora da obra; RC cruzada organiza a relação entre as empresas que estão dentro dela. Em obra urbana, especialmente em shoppings e edifícios ocupados, as duas coberturas tendem a ser exigidas contratualmente. Vistoria cautelar, monitoramento e limites bem dimensionados são o que faz a apólice funcionar quando o problema aparece.
Perguntas frequentes
O que é propriedade circunvizinha no seguro de obras? É a cobertura que ampara danos materiais causados pela obra a imóveis e bens vizinhos, como trincas e recalques decorrentes de escavação, vibração ou rebaixamento de lençol, conforme as condições contratadas.
RC cruzada é obrigatória? Não é obrigatória por lei, mas costuma ser exigida contratualmente em obras com várias empresas participantes, especialmente em shoppings e edifícios em operação.
Escavação danificou o vizinho: está coberto? Pode estar, quando a cobertura de propriedade circunvizinha está contratada, há nexo causal comprovado e as condições da apólice foram cumpridas, incluindo vistoria cautelar e monitoramento quando exigidos.
Subempreiteira está coberta pela apólice? Depende de como a apólice foi estruturada. Subempreiteiras podem figurar como segurados, e a cláusula de RC cruzada permite que reclamem entre si dentro do limite contratado.
Qual limite contratar? O limite deve refletir o valor das edificações vizinhas, o método construtivo, o tipo de solo e as exigências do contratante. A definição exige análise técnica do projeto.
Vistoria cautelar é obrigatória? A obrigatoriedade depende da seguradora e do contrato, mas na prática ela é determinante para comprovar o que é dano novo e o que já existia antes da obra.
Conteúdos relacionados
- Quanto custa o seguro de riscos de engenharia
- Seguro de RC cruzada para obras em shopping
- Seguro de riscos de engenharia cobre erro de projeto?
- Seguro para obra em andamento
Fontes consultadas
- SUSEP — Consulta de produtos e condições gerais de riscos de engenharia e responsabilidade civil — acessar fonte oficial (consulta em 23/09/2026)
- Lei nº 10.406/2002 (Código Civil), arts. sobre direito de vizinhança e responsabilidade civil — acessar fonte oficial (consulta em 23/09/2026)
Sobre o autor e revisão
Allison Santana é Diretor Comercial da Vivax Corretora de Seguros e responsável técnico pelos conteúdos do site. Conheça o perfil completo em /autor/allison-santana.
Última revisão: 23 de setembro de 2026.
Coberturas, limites, franquias e aceitação dependem das condições gerais da seguradora, do texto da apólice e da análise de risco. Este conteúdo é informativo e não substitui a leitura do contrato nem parecer jurídico.